| 代碼/指標 | 原始值 | 觀測日 | 狀態/口徑 | 方法 | 來源 |
|---|
資料檢核:28個傳輸欄中,19/22必要計分欄位有可用資料;QQQ/SPY/VT 的 Forward/FY1來源證據與所選數值不一致,已標MISSING,正式配置停止發布。m06由四項原始輸入重算;NYSE $MMFI 觀測值30.2%(2026-10-15)。
全頁共用同一組設定。下方總經、戰術配置與八類建議會自動連動,不需要再次選擇。
首次預覽採候選10×4矩陣;若載入核准矩陣,則優先採用核准數值。
Copyright © 2025 Josephine Morgan. All rights reserved.
版權所有,嚴禁未經授權之轉載、改作或逆向工程 (Reverse Engineering)。
s≤5:5×(s/5)^0.9;s>5:5+5×((s−5)/5)^0.9。t5 固定為 5 分。risk′=5+0.7×(risk−5) 向 5 分收斂。收斂後 t0/t10 分別為 1.5/8.5,t5 仍為 5。Copyright © 2025 Josephine Morgan. All rights reserved.
版權所有,嚴禁未經授權之轉載、改作或逆向工程 (Reverse Engineering)。
家人版:選擇人生情境與投資風格,總經資料由背景快照載入,股票五大類以五級文字顯示總經配置方向;股票總池、債券四類及 SGOV 子彈池保留原有比例計算。無須輸入持倉、金額或新增資金。
每日超過3交易日、每週14日、每月45日判定過期。日期指觀測日;若能取得公布日,應另行保留。
人生情境與投資風格已於頁面最上方選擇;以下顯示同一組設定的計算結果。
股票 S1~S5 只顯示文字方向;舊股票 S1~S3 僅留作內部相容計算,不在畫面顯示;B1~B4 是債券配置類別;B1 的正式債券配置與 SGOV 子彈池用途分帳,總和只計一次。個別 ETF 的買賣價格仍由 V82/債券V75 判斷。
版本:V70-3-27(以 V70-3-26 為基線)。Gamma前三群為0.9/1.0/1.0,第四群不使用Gamma;t5固定5分、5–10段不得低於5分;估值群α=0.7向5分收斂。
截至本次歷史複核時間,內嵌資料有19/22項必要計分欄位可用;當時QQQ/SPY/VT缺少可核對的Forward/FY1來源證據,已標記MISSING,正式配置停止發布。當時m06由四項輸入重算,結果為+0.395個百分點。NYSE MMFI為30.2%,觀測日2026-10-15。
本輪複核涵蓋25項獨立原始欄位、28個傳輸欄及LEI三期。這是本機HTML與內嵌資料的靜態複核;未在本輪執行GitHub Actions、SFTP或線上部署驗證。
免責聲明:以下為公開事實整理與自寫摘要,僅供教學觀察市場分歧,不代表本產品立場。目標數字為事實,摘要為我們自寫,不複製機構報告段落。來源若為付費研究或條款不允許商用,僅顯示機構名稱與官方連結。
| 機構 | 發布日 | 期間 | S&P500 目標 | 自寫摘要 | 來源 | 公開呈現範圍 |
|---|---|---|---|---|---|---|
| 高盛 Goldman Sachs | 2026-05-28 | 2026年年底 | 8,000 | 預估企業獲利持續帶動美股;AI 基礎建設仍是成長來源,但利率與估值可能限制漲幅。 | 官方公開文章 | 公開數字/自寫摘要/來源連結;全文未授權 |
| 摩根大通 J.P. Morgan | 2026-08-10 | 2026年年底 | 8,000 | 將年底目標由7,800調升至8,000;主要依據是企業獲利與大型科技公司AI投資帶來的營收成長。 | Reuters 公開新聞 | 公開數字/自寫摘要/來源連結;全文未授權 |
| 摩根士丹利 Morgan Stanley | 2026-05-15 | 2026年年底 | 8,000 | 企業獲利與AI支出支持美股;同時提醒通膨再升及融資成本上升可能壓縮估值。 | 官方公開文章 | 公開數字/自寫摘要/來源連結;全文未授權 |
| 美國銀行 BofA Global Research | 2026-09-14 | 2026年年底 | 7,400 | 年底目標由7,100調升至7,400,但仍提醒股市可能先回檔;其12個月7,800目標屬不同期限。 | 公開財經媒體 | 公開數字/自寫摘要/來源連結;全文未授權 |
| 瑞銀 UBS Global Wealth Management | 2026-08-21 | 2026年年底 | 8,100 | 企業獲利預估上調,加上AI應用與景氣韌性支撐美股;瑞銀另有不同部門展望,這裡只列財富管理部門。 | Reuters 轉載 | 公開數字/自寫摘要/來源連結;全文未授權 |
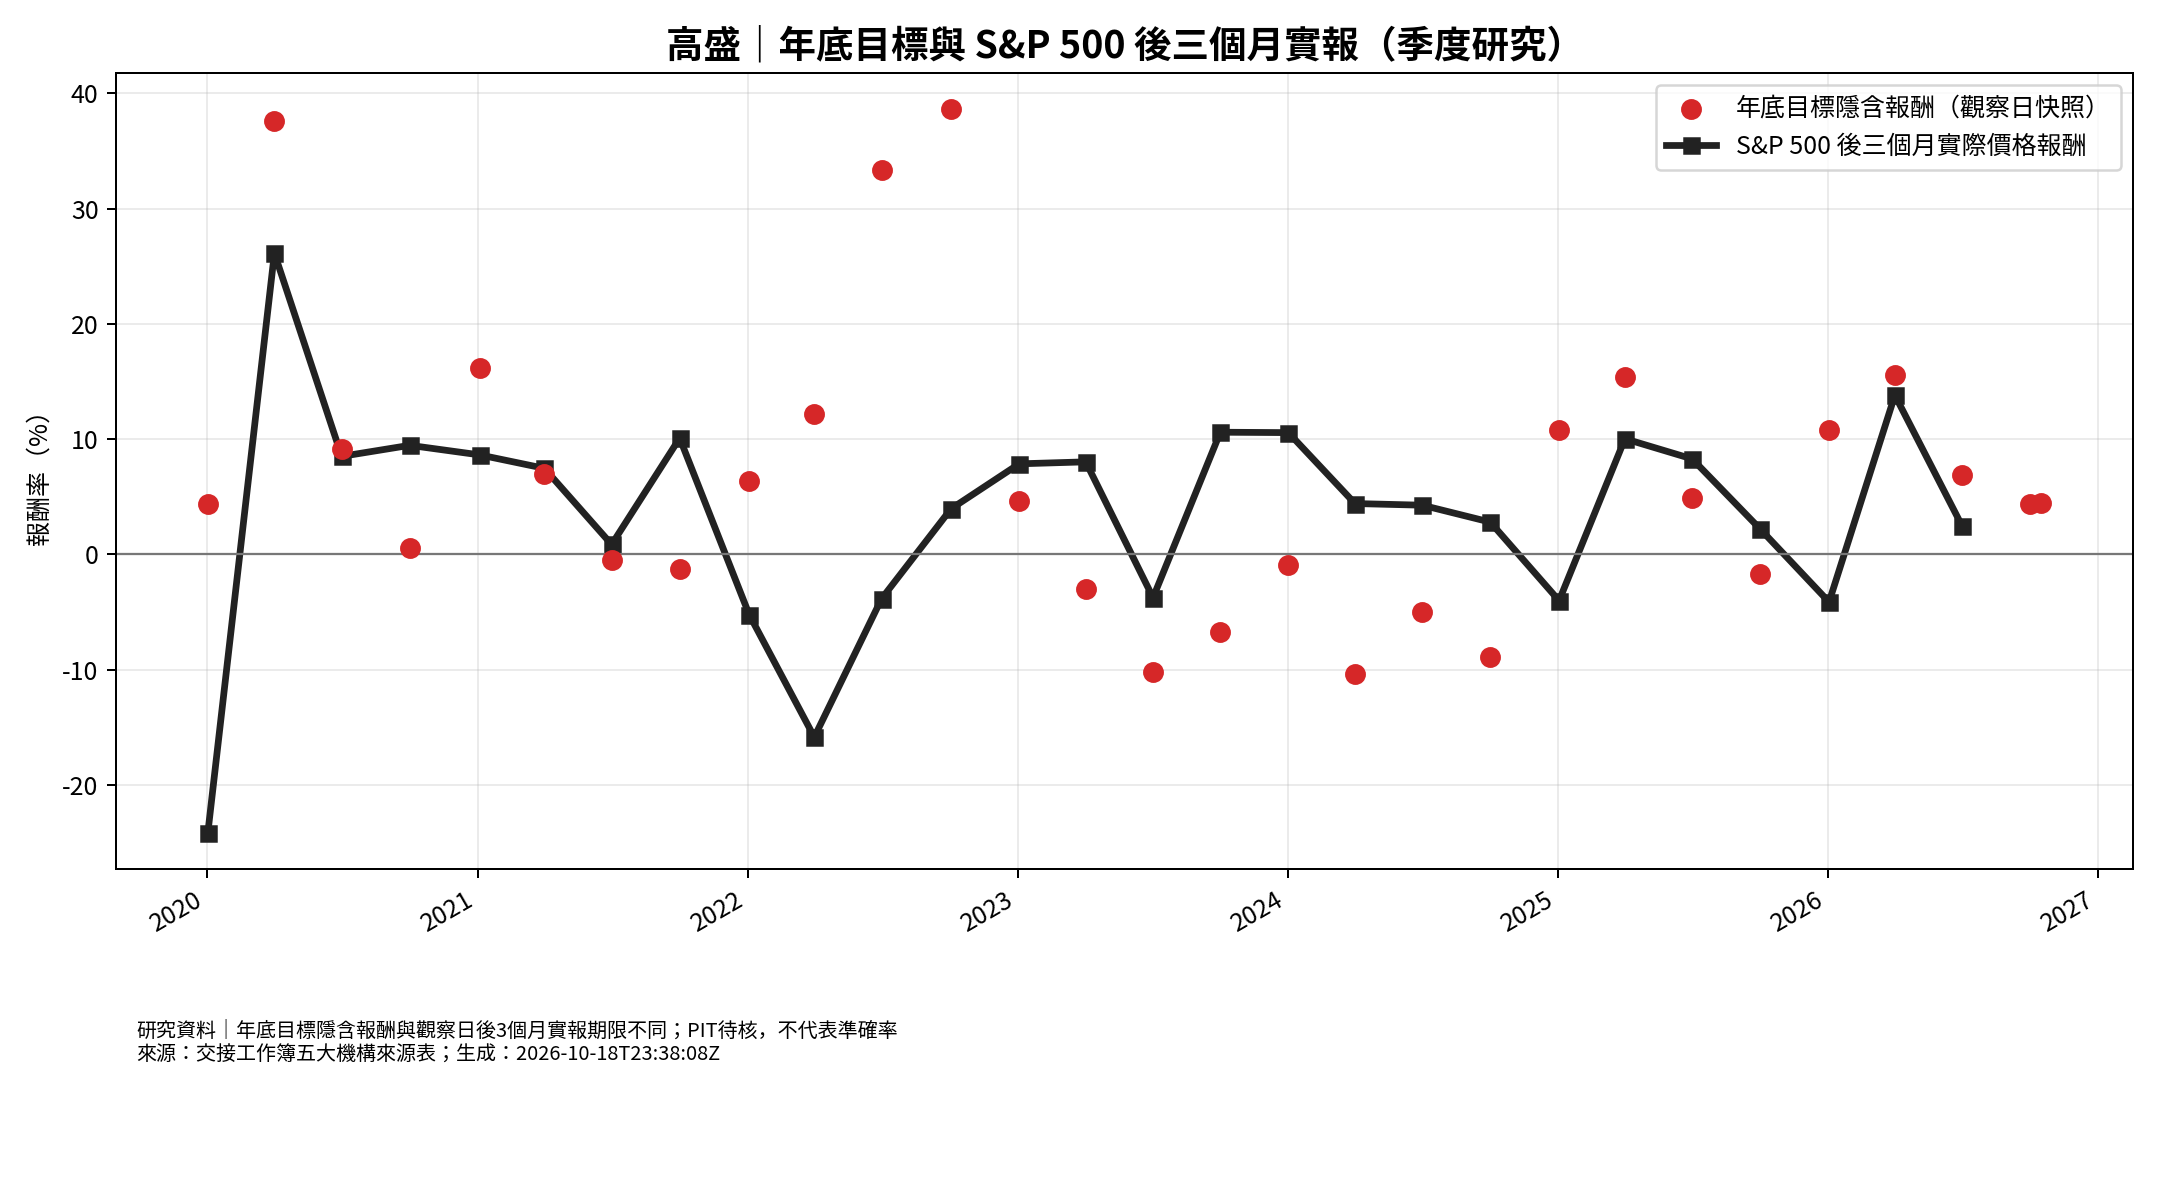
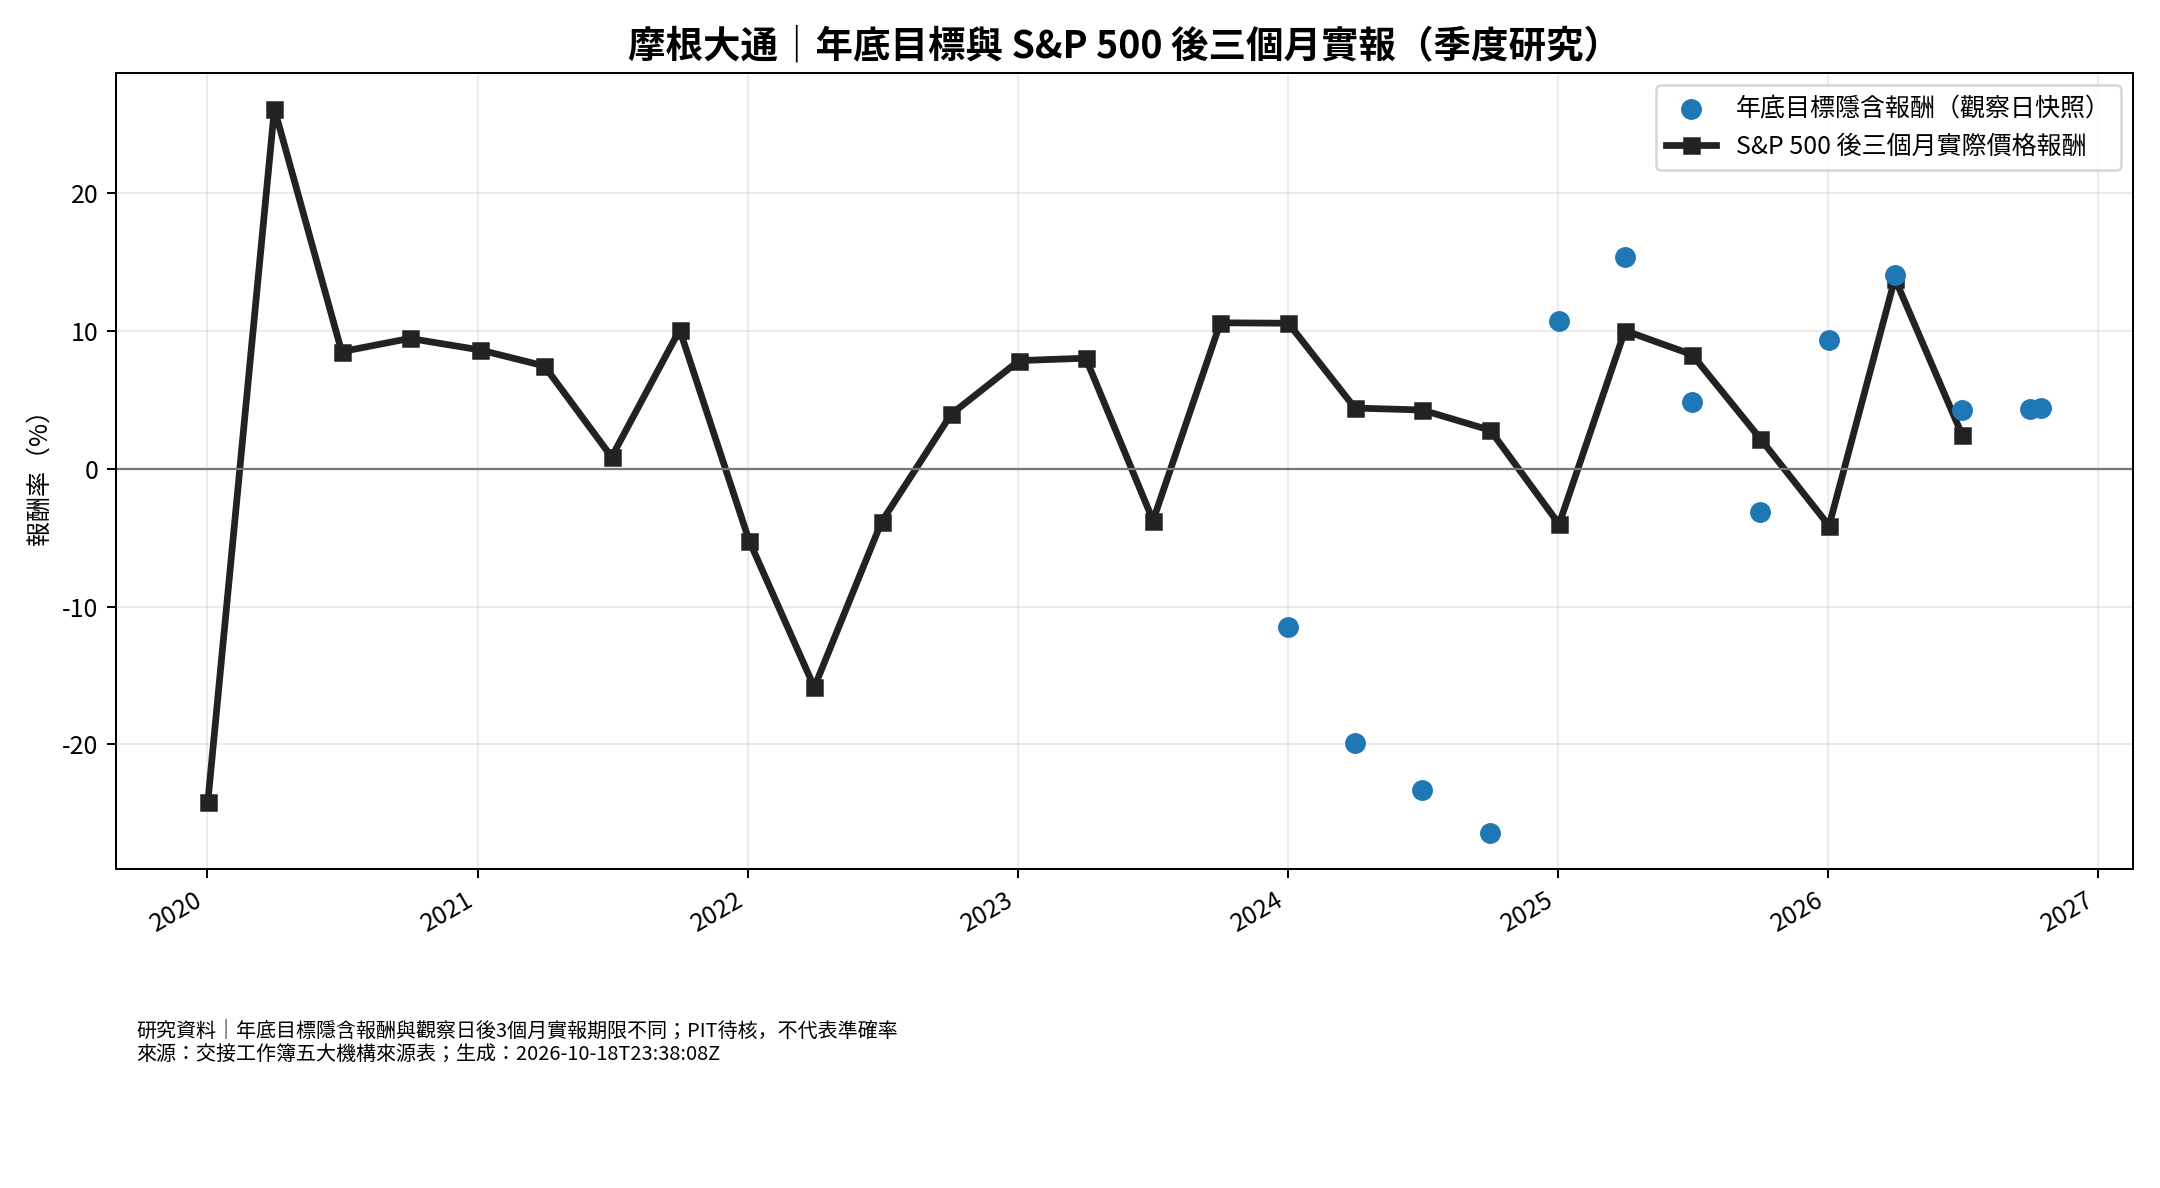
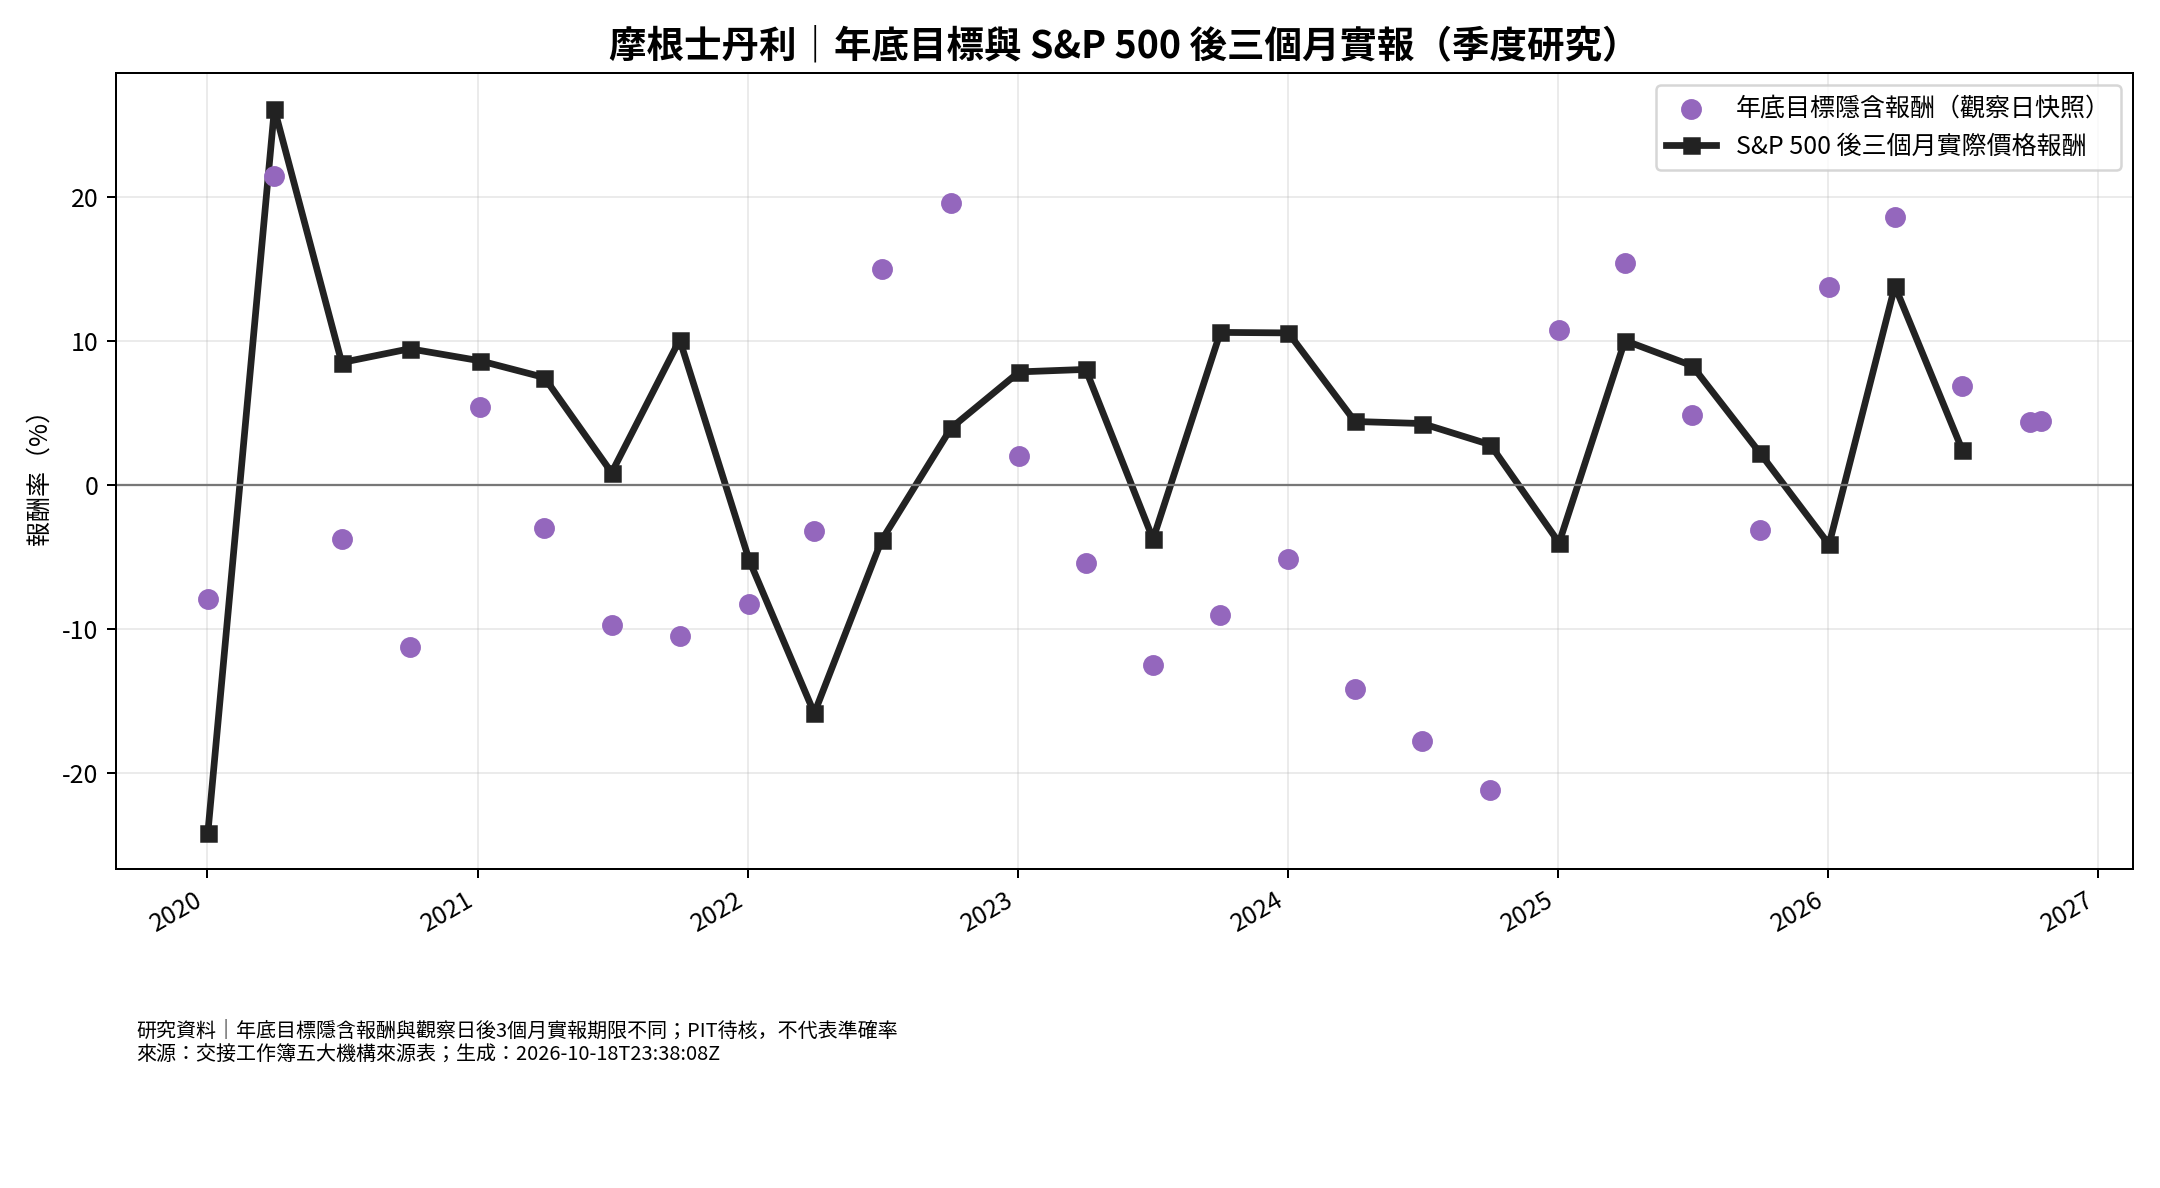
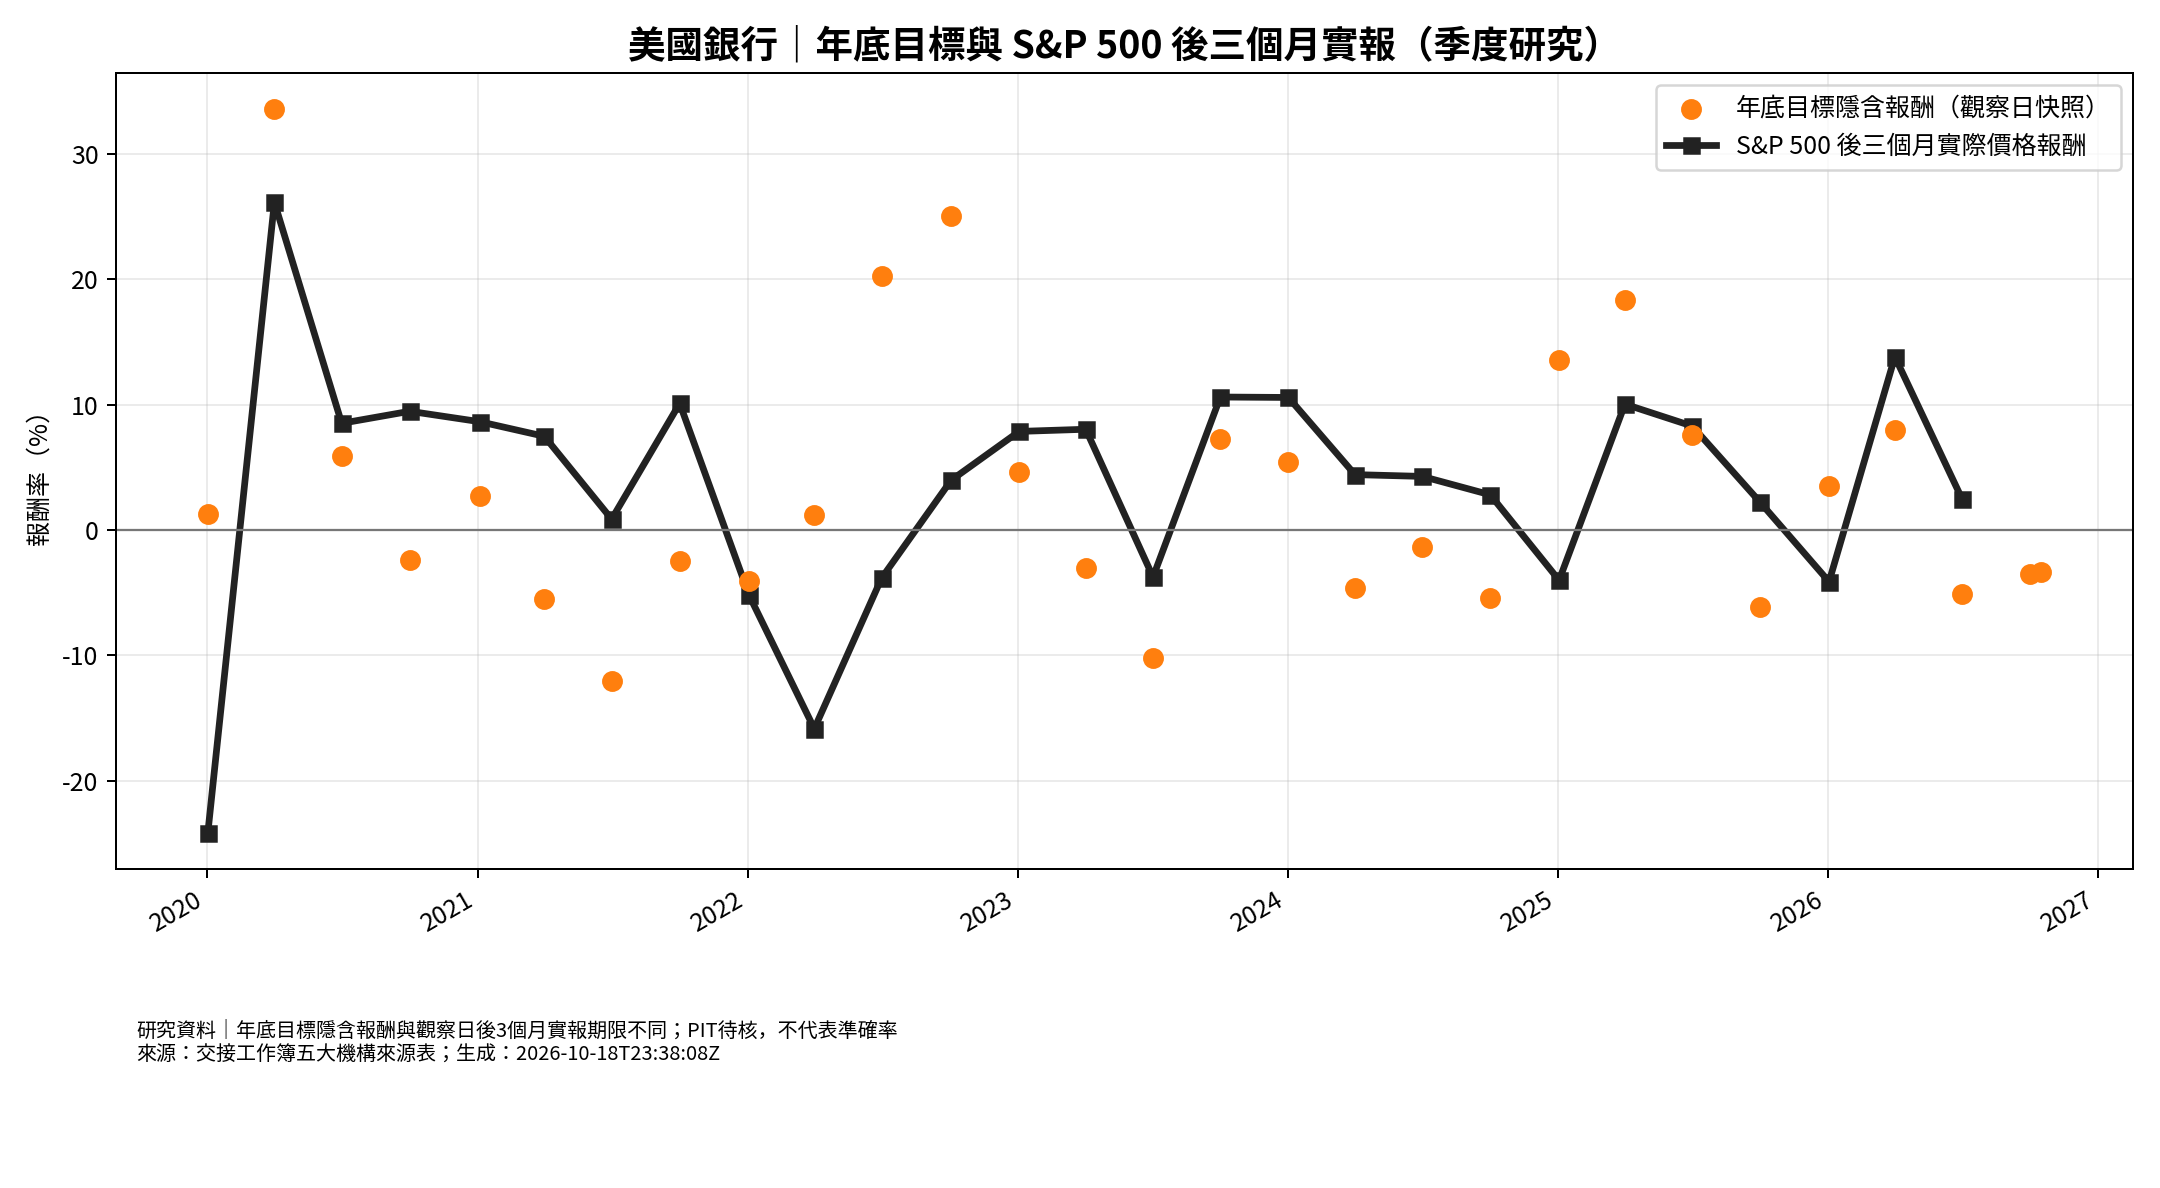
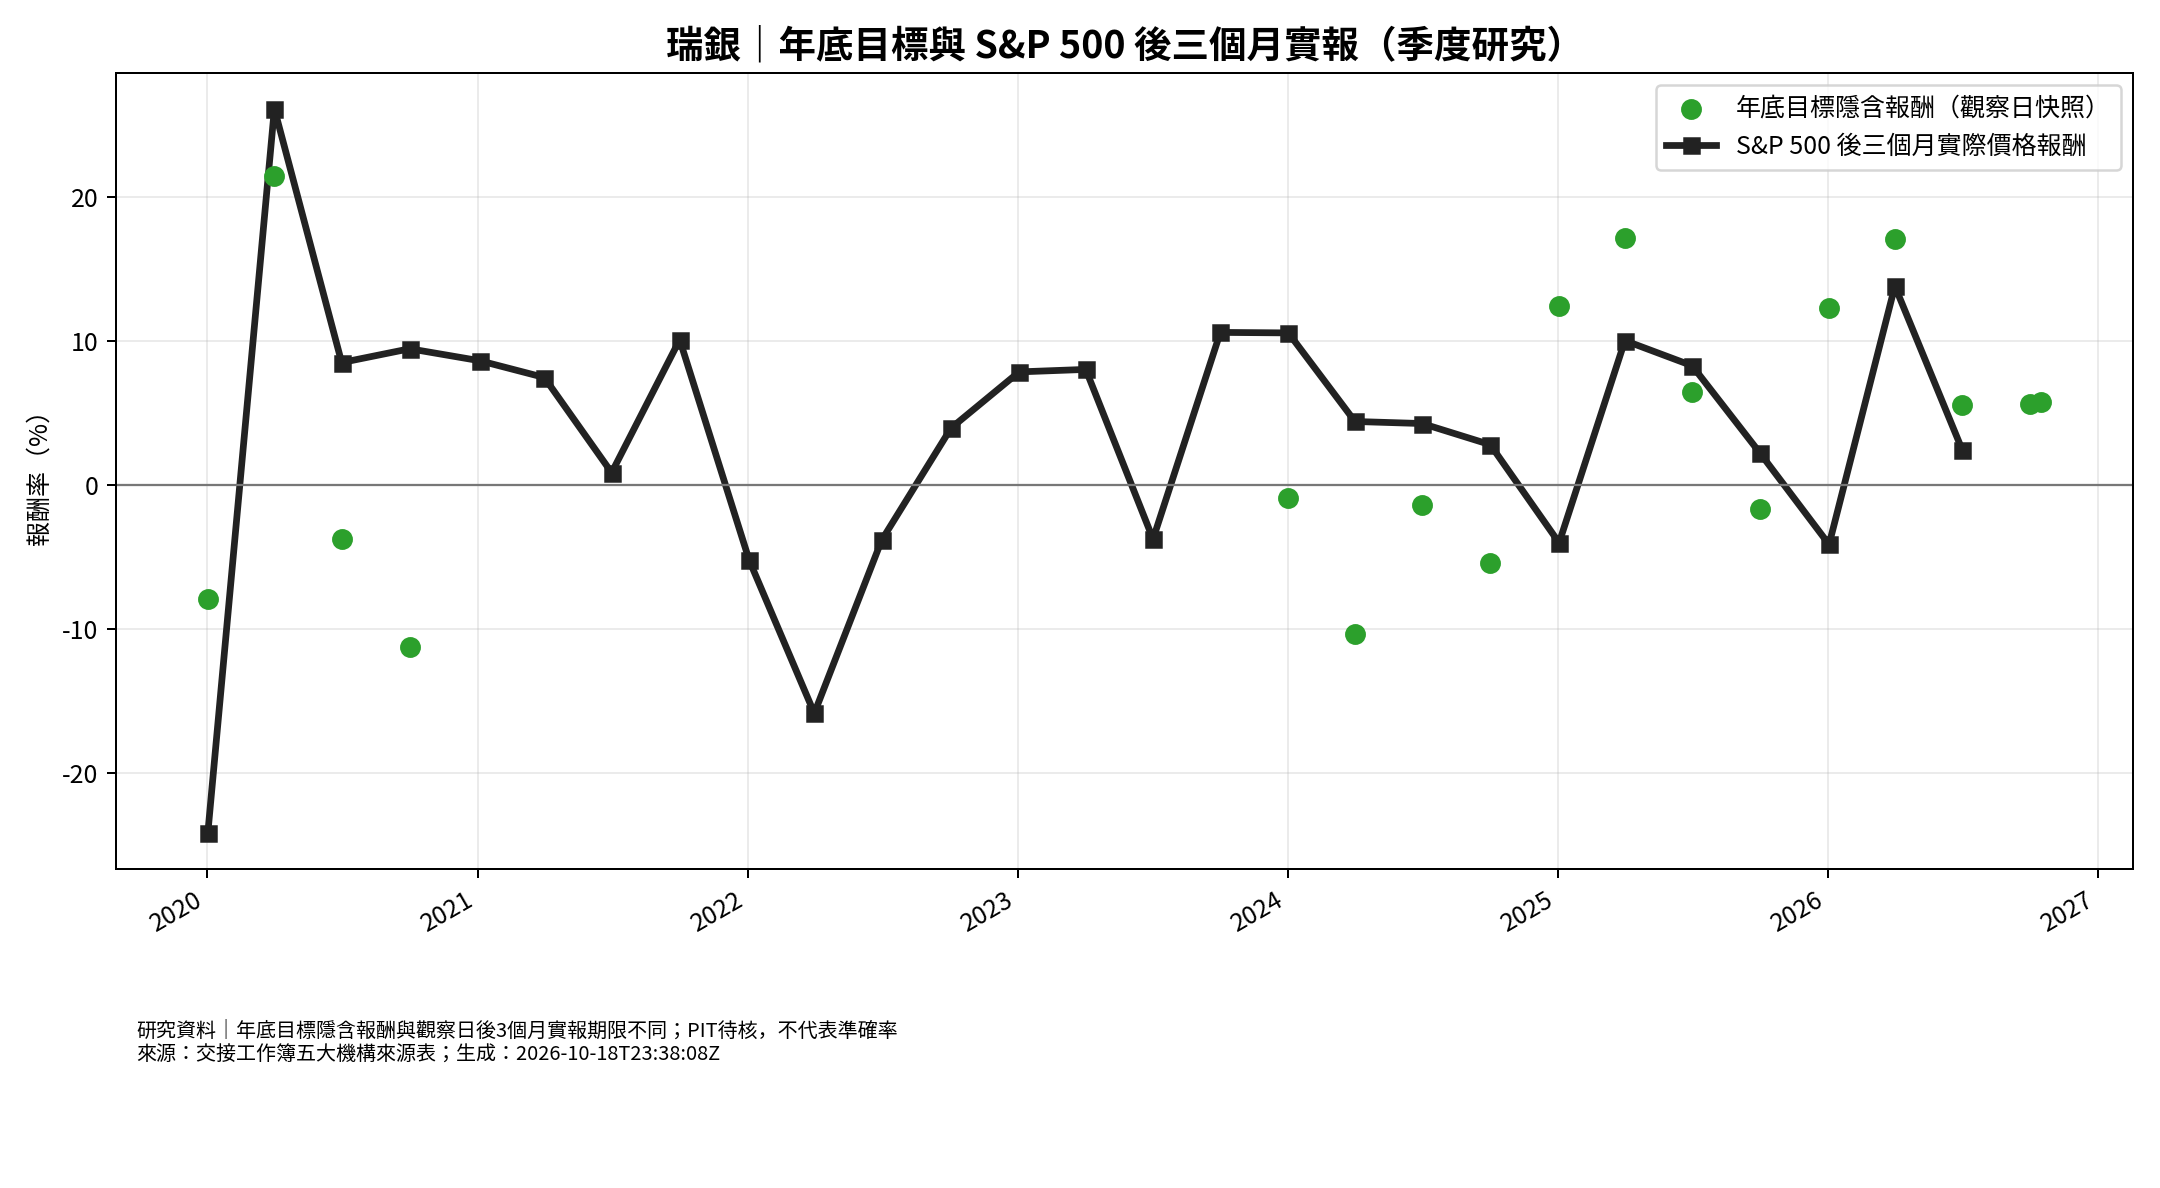
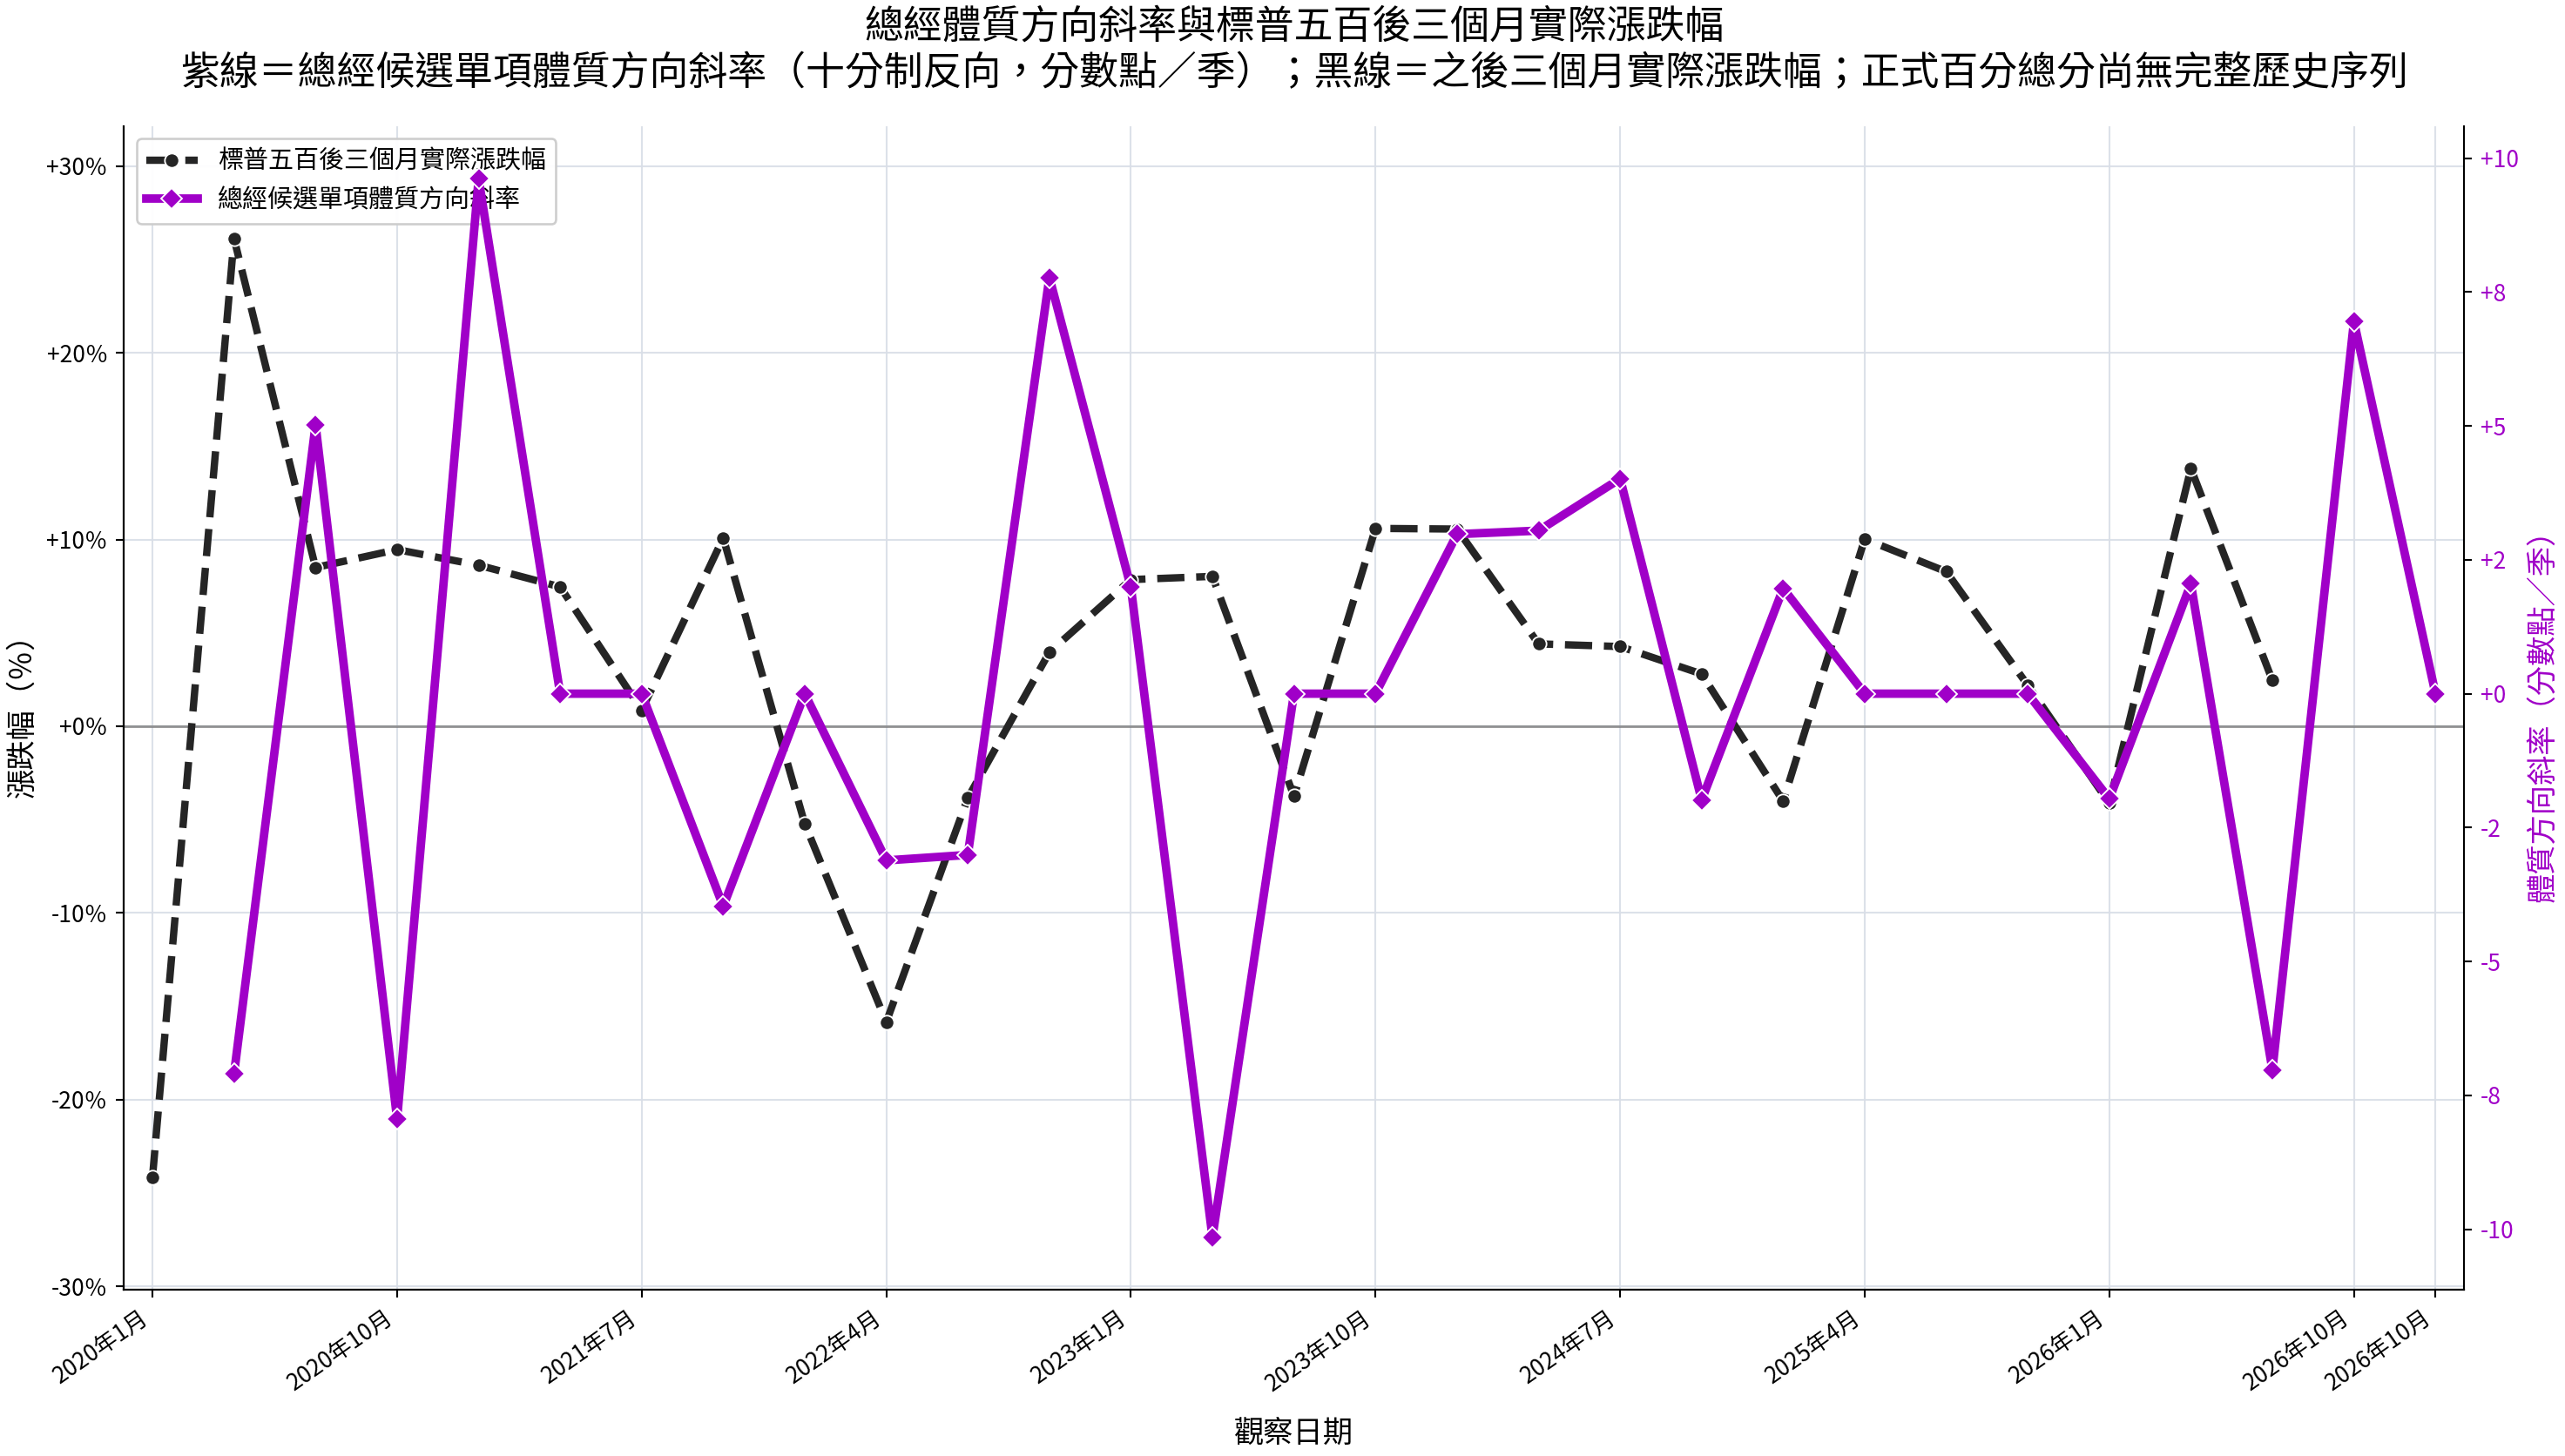
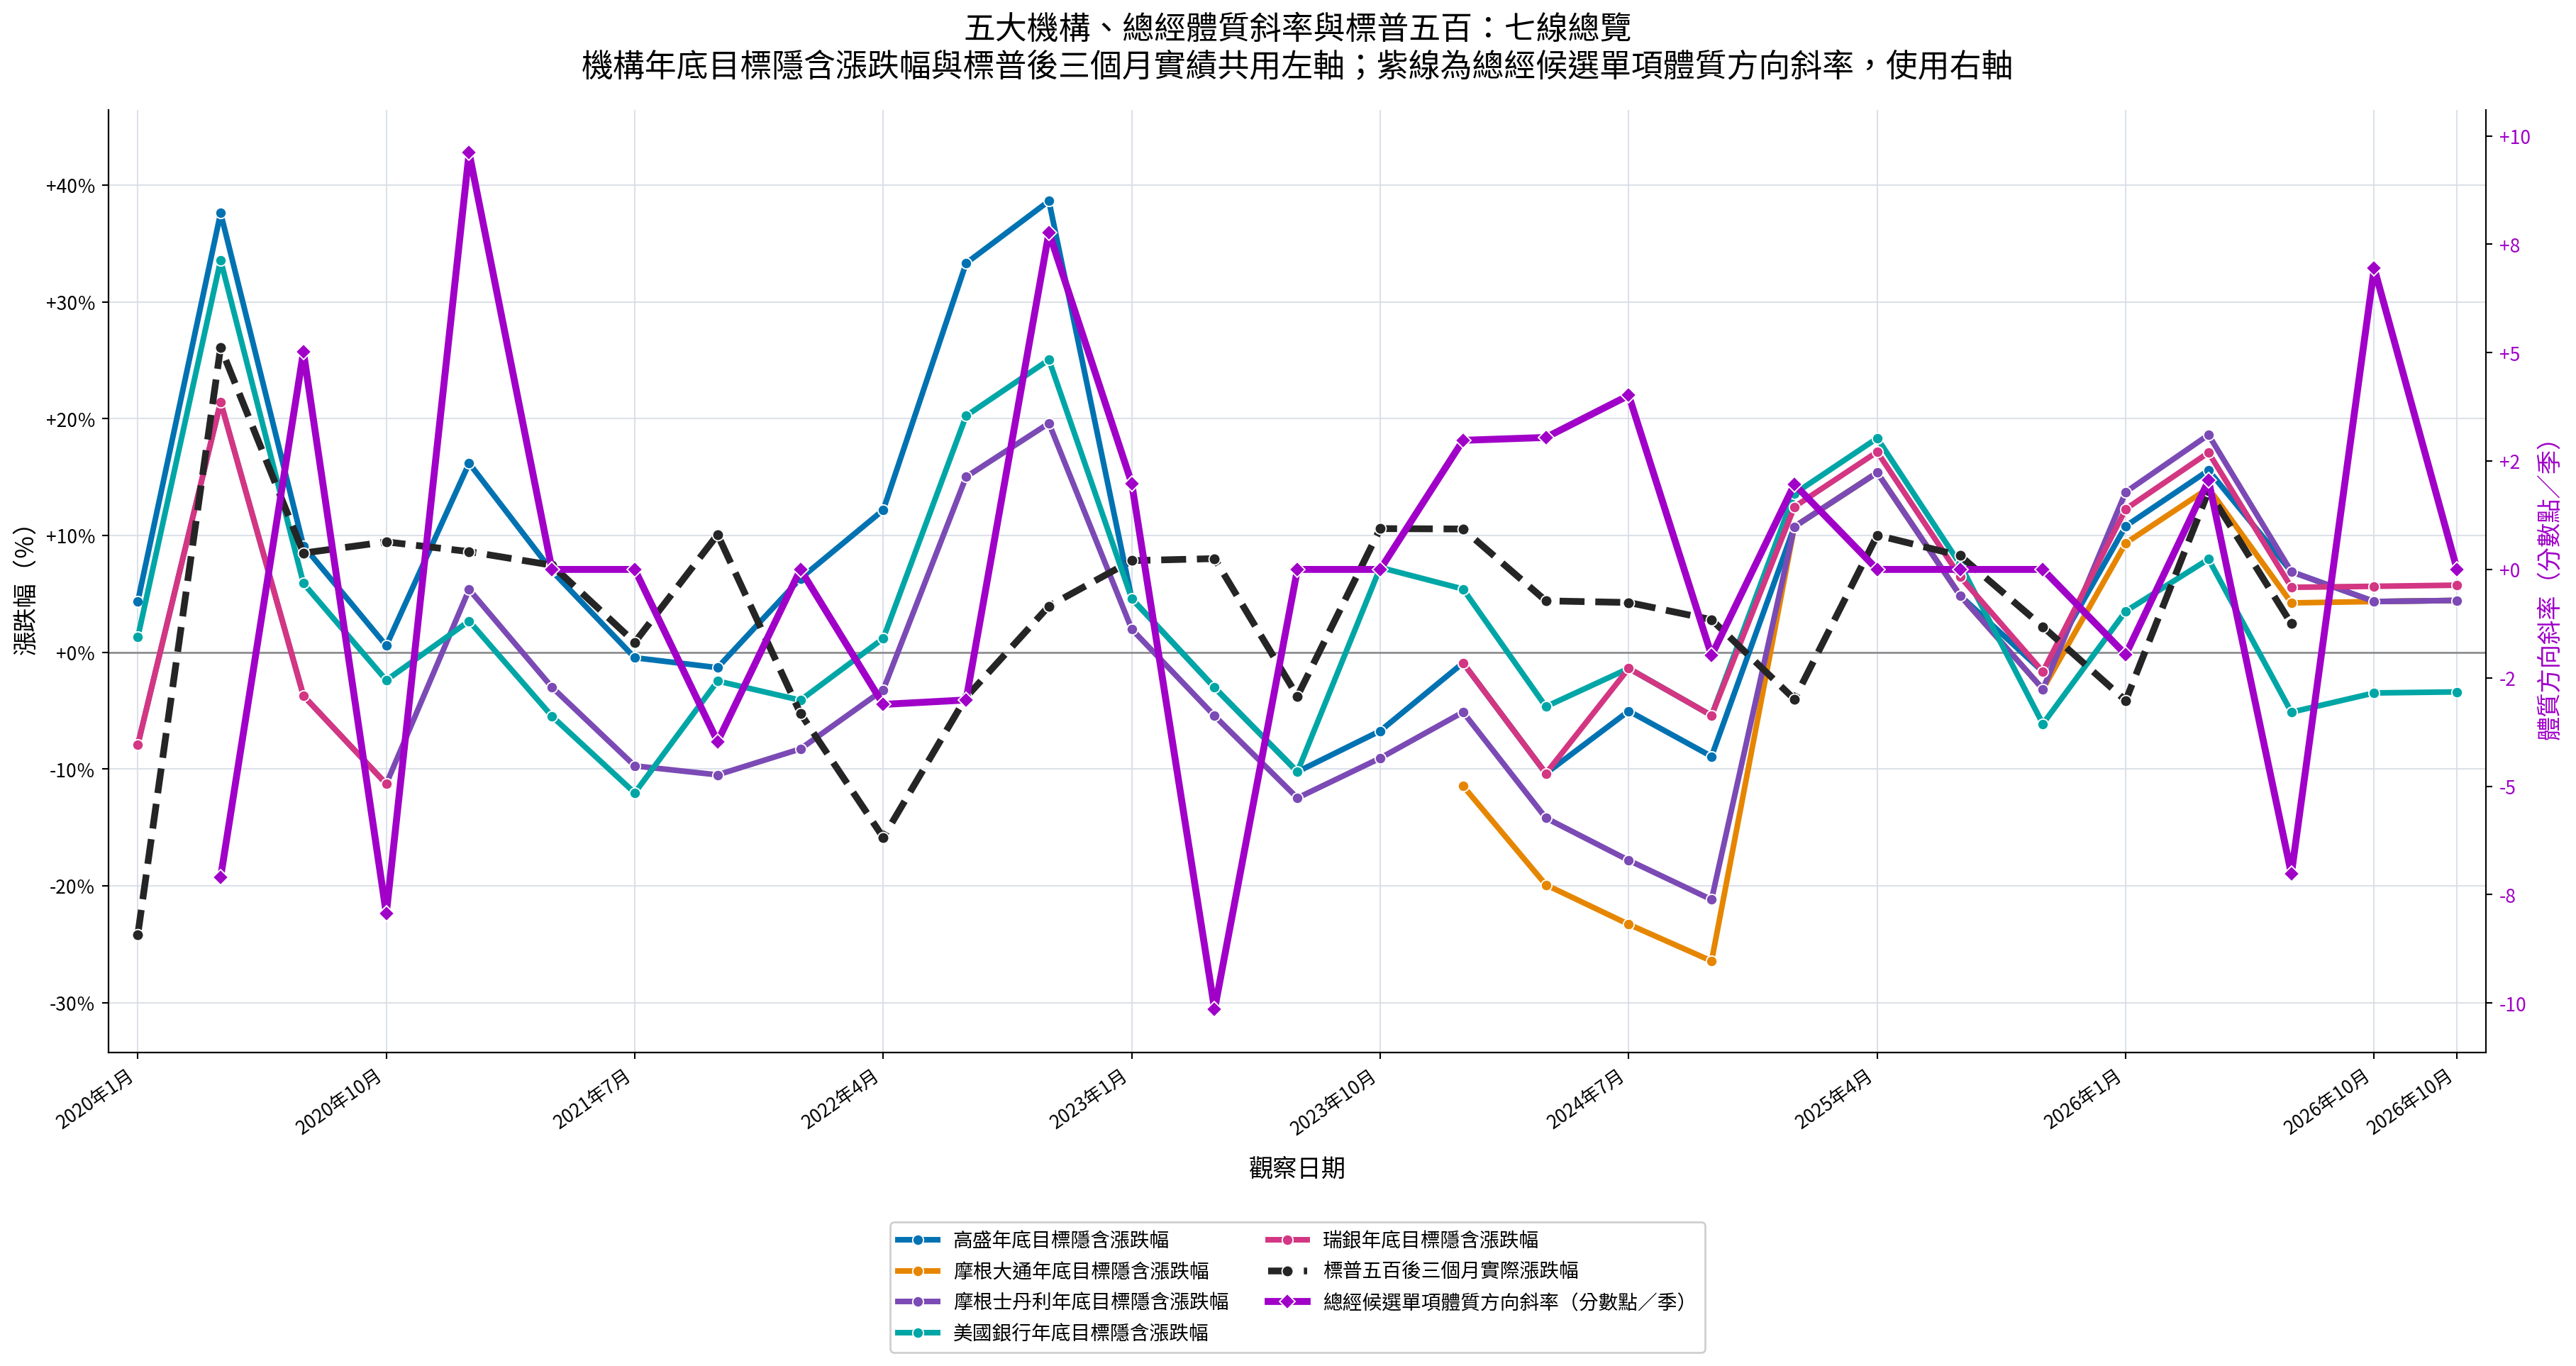
共七張:五家機構各一張、Macro Safety 候選季度體質方向斜率一張,以及納入五家機構、總經斜率和 S&P 500 後三個月實際報酬的七線總覽一張。機構圖比較年底目標隱含報酬與觀察日之後三個月的實際報酬,兩者期間不同,供研究觀察,不代表預測命中率或投資指示。
來源發布日與當時可得性仍有逐筆待核資料;請搭配研究 CSV 的來源、查核狀態及工作簿 SHA-256 閱讀。Macro Safety 圖是候選季度方向斜率,單位為分數點/季;目前沒有足夠真實月度分數計算正式月斜率,也沒有把季度值插值成月資料。七線總覽中的總經線同樣是候選季度序列。正式月度圖將在真實月度資料累積後另行替換。